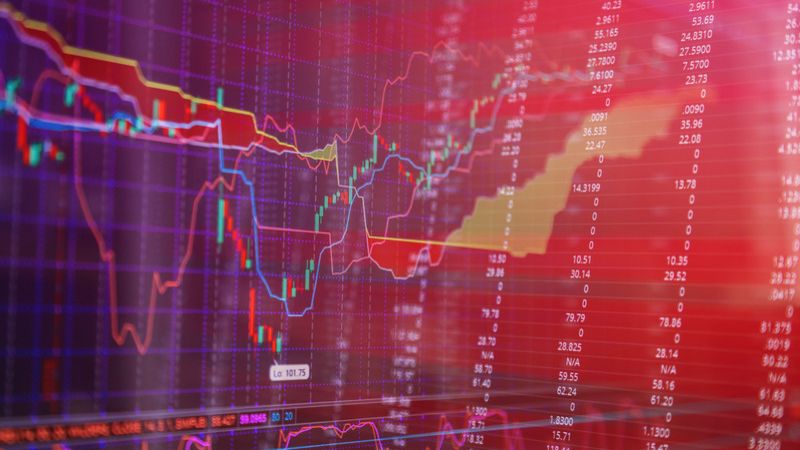
Ouvrir la fiche d’une action sur l’application de son courtier peut déconcerter. Un prix qui bouge sans arrêt, des pourcentages en vert ou en rouge, des colonnes de chiffres intitulées achat et vente, des volumes, des plus hauts et des plus bas, des graphiques en bougies : la masse d’informations semble réservée aux professionnels. Elle obéit pourtant à une logique simple, qu’il suffit de comprendre une fois pour toutes.
Savoir lire un cours de bourse et un carnet d’ordres n’est pas qu’une affaire de culture financière. C’est ce qui permet de passer un ordre au bon prix, d’éviter de payer trop cher une action peu échangée, de repérer un titre trop étroit pour un investisseur particulier ou de comprendre pourquoi un ordre n’a pas été exécuté. Pour un débutant qui investit de petites sommes, comme ceux qui choisissent un courtier adapté à un petit budget, ces détails pèsent directement sur la performance.
Ce guide détaille les informations affichées sur une fiche de cotation, le fonctionnement du carnet d’ordres, la notion de fourchette, les différents types d’ordres et leur exécution, les horaires de cotation, la lecture des graphiques et les erreurs à éviter.
Cours de bourse et carnet d’ordres : les chiffres clés
Lire une fiche de cotation
La fiche de cotation d’une action rassemble les informations essentielles sur son prix et sur les échanges de la séance. Sa présentation varie selon les courtiers et les sites financiers, mais on y retrouve toujours les mêmes données de base. Prenons l’exemple d’une action fictive cotée à Paris.
| Information | Exemple | Signification |
|---|---|---|
| Dernier cours | 42,15 € | Prix de la dernière transaction réalisée |
| Variation | +1,20 % | Évolution par rapport à la clôture de la veille |
| Ouverture | 41,80 € | Premier cours de la séance |
| Plus haut | 42,40 € | Cours le plus élevé de la séance |
| Plus bas | 41,60 € | Cours le plus faible de la séance |
| Clôture veille | 41,65 € | Dernier cours de la séance précédente |
| Volume | 1 250 000 | Nombre de titres échangés depuis l’ouverture |
| Capitaux échangés | 52,6 M€ | Montant total des transactions de la séance |
Le dernier cours et la variation
Le dernier cours correspond au prix auquel s’est conclue la dernière transaction. Ce n’est pas un prix garanti pour votre prochain ordre : le prix auquel vous pourrez acheter ou vendre dépend de l’état du carnet d’ordres au moment où vous passez l’ordre. La variation, exprimée en pourcentage et souvent colorée en vert ou en rouge, compare ce dernier cours à la clôture de la séance précédente.
Ouverture, plus haut, plus bas et clôture
Le cours d’ouverture est le premier prix fixé lors de la séance. Le plus haut et le plus bas indiquent l’amplitude des variations depuis le début de la journée, ce qui donne une première idée de la nervosité du titre. Le cours de clôture, fixé en fin de séance, sert de référence pour calculer la variation du lendemain et la valeur des portefeuilles.
Le volume et les capitaux échangés
Le volume indique le nombre de titres échangés depuis l’ouverture, et les capitaux échangés le montant total correspondant. Ces données mesurent l’activité sur le titre. Un volume élevé traduit une forte liquidité : il est facile d’acheter ou de vendre rapidement, à un prix proche du dernier cours. Un volume faible signale un titre peu échangé, sur lequel les écarts de prix peuvent être importants. Comparer le volume du jour à son niveau moyen permet aussi de repérer une séance inhabituelle, souvent liée à une annonce.
Les indicateurs financiers d’une fiche de cotation
Au-delà des données de séance, la fiche affiche souvent des indicateurs liés à l’entreprise elle-même. La capitalisation boursière correspond à la valeur totale des actions de la société, c’est-à-dire le nombre d’actions multiplié par le cours. Elle permet de distinguer les grandes capitalisations des petites et moyennes valeurs, en général plus volatiles et moins liquides.
Le PER, ou price earning ratio, rapporte le cours au bénéfice par action. Il indique combien d’années de bénéfices actuels le marché est prêt à payer pour détenir l’action. Un PER élevé traduit souvent des attentes de croissance importantes, un PER faible une valorisation modeste, voire des inquiétudes. Il se compare entre sociétés d’un même secteur, pas dans l’absolu.
Le rendement du dividende rapporte le dernier dividende versé au cours de l’action. Le bénéfice par action, le ratio cours sur valeur comptable et le plus haut et le plus bas sur un an complètent souvent le tableau. Ces indicateurs ne suffisent pas à juger une entreprise, mais ils donnent une première grille de lecture. Notre guide pour choisir une action en bourse explique comment les utiliser.
Le carnet d’ordres : comprendre l’offre et la demande
Le carnet d’ordres est le tableau qui recense, en temps réel, les ordres d’achat et de vente en attente d’exécution sur un titre. Il se présente en deux colonnes : à gauche, la demande, c’est-à-dire les ordres d’achat, classés du prix le plus élevé au plus bas ; à droite, l’offre, c’est-à-dire les ordres de vente, classés du prix le plus bas au plus élevé. Pour chaque niveau de prix, appelé limite, le carnet affiche la quantité de titres demandée ou offerte et souvent le nombre d’ordres correspondant.
La plupart des courtiers affichent les cinq meilleures limites de chaque côté, parfois davantage. La meilleure limite à l’achat est le prix le plus élevé qu’un acheteur est prêt à payer ; la meilleure limite à la vente est le prix le plus bas auquel un vendeur accepte de céder ses titres. Une transaction se produit dès qu’un ordre d’achat rencontre un ordre de vente à un prix compatible.
| Nb ordres | Quantité | Achat | Vente | Quantité | Nb ordres |
|---|---|---|---|---|---|
| 4 | 850 | 42,10 € | 42,15 € | 600 | 3 |
| 6 | 1 200 | 42,05 € | 42,20 € | 1 500 | 5 |
| 3 | 900 | 42,00 € | 42,25 € | 700 | 2 |
| 8 | 2 100 | 41,95 € | 42,30 € | 1 800 | 7 |
| 5 | 1 300 | 41,90 € | 42,35 € | 2 400 | 9 |
Dans cet exemple fictif, le meilleur acheteur propose 42,10 euros pour 850 titres, répartis entre quatre ordres. Le meilleur vendeur demande 42,15 euros pour 600 titres. Aucune transaction n’a lieu tant que personne n’accepte le prix de l’autre camp. Si vous passez un ordre d’achat de 300 titres au marché, il sera exécuté à 42,15 euros, au prix du meilleur vendeur.
Situation : Julien souhaite acheter 1 000 titres de cette action et passe un ordre au marché, sans fixer de prix.
Exécution : son ordre absorbe d’abord les 600 titres proposés à 42,15 euros, puis 400 des 1 500 titres proposés à 42,20 euros.
Résultat : il paie 600 × 42,15 + 400 × 42,20, soit 25 290 + 16 880 = 42 170 euros, pour un prix moyen de 42,17 euros, contre 42,15 euros affichés pour la meilleure offre.
Enseignement : sur un titre peu liquide ou pour un ordre important, un ordre au marché peut remonter plusieurs limites du carnet. Un ordre à cours limité aurait plafonné le prix payé.
Le carnet renseigne aussi sur le rapport de force entre acheteurs et vendeurs. Des quantités importantes du côté de l’achat peuvent signaler un soutien du cours, des quantités importantes à la vente une pression vendeuse. Cette lecture doit rester prudente : les ordres affichés peuvent être modifiés ou annulés à tout moment, et une partie des échanges se déroule sur d’autres plateformes que le marché principal.
La fourchette de prix et la liquidité
L’écart entre la meilleure limite à la vente et la meilleure limite à l’achat s’appelle la fourchette, ou spread. Dans notre exemple, elle s’élève à 0,05 euro, soit environ 0,12 % du cours. Ce coût est implicite : un investisseur qui achèterait au meilleur prix de vente puis revendrait immédiatement au meilleur prix d’achat perdrait l’équivalent de la fourchette, avant même les frais de courtage.
Sur les grandes capitalisations très échangées, la fourchette est généralement très étroite, de l’ordre de quelques centimes. Sur les petites valeurs peu liquides, elle peut atteindre plusieurs pourcents, ce qui renchérit chaque transaction. La profondeur du carnet, c’est-à-dire les quantités disponibles sur les premières limites, complète l’analyse : un carnet profond absorbe des ordres importants sans faire bouger le prix.
Pour les ETF, des teneurs de marché, appelés market makers, sont chargés d’afficher en permanence des prix à l’achat et à la vente, ce qui assure en général une fourchette resserrée pendant les heures de marché. En dehors de ces heures, ou lorsque le marché sous-jacent est fermé, la fourchette peut s’élargir.
Le conseil Aurigin
Avant de passer un ordre, regardez la fourchette et les quantités disponibles sur les premières limites. Si la fourchette dépasse 1 % ou si les quantités sont faibles, privilégiez un ordre à cours limité et, si nécessaire, fractionnez votre ordre.
Les différents types d’ordres de bourse
Pour acheter ou vendre une action, il faut transmettre un ordre à son courtier. Le type d’ordre choisi détermine le prix et les conditions d’exécution. Bien le choisir est essentiel pour maîtriser le prix payé.
| Type d’ordre | Prix d’exécution | Exécution garantie | Usage |
|---|---|---|---|
| Au marché | Meilleurs prix disponibles | Quasi certaine | Titres très liquides, petits montants |
| À cours limité | Égal ou meilleur que la limite | Non | Maîtriser le prix payé ou reçu |
| À la meilleure limite | Meilleure limite du camp opposé | Partielle possible | Exécution rapide au premier prix |
| À seuil de déclenchement | Au marché une fois le seuil atteint | Après déclenchement | Limiter une perte, suivre une tendance |
| À plage de déclenchement | Entre le seuil et la limite | Non | Seuil avec prix maximal ou minimal |
L’ordre au marché
L’ordre au marché est exécuté immédiatement, aux meilleurs prix disponibles dans le carnet, sans limite de prix. Il garantit en principe l’exécution, mais pas le prix. Sur une valeur liquide et pour un petit montant, il pose rarement problème. Sur une valeur peu échangée, ou à l’ouverture, il peut être exécuté à un prix très éloigné du dernier cours.
L’ordre à cours limité
L’ordre à cours limité fixe un prix maximal à l’achat ou minimal à la vente. Il n’est exécuté qu’à ce prix ou à un prix plus favorable. C’est l’ordre le plus utilisé par les investisseurs prudents, car il protège contre un prix inattendu. Sa contrepartie : si le cours n’atteint jamais la limite, l’ordre n’est pas exécuté, ou seulement en partie.
Les ordres à déclenchement
L’ordre à seuil de déclenchement devient un ordre au marché dès que le cours atteint un seuil fixé. À la vente, il sert souvent à limiter une perte : on parle alors d’ordre stop. L’ordre à plage de déclenchement ajoute une limite de prix au-delà de laquelle l’ordre ne sera pas exécuté, ce qui évite une exécution à un prix trop défavorable en cas de chute brutale.
La durée de validité
Chaque ordre est assorti d’une durée de validité : pour la séance seulement, jusqu’à une date choisie, ou à révocation, c’est-à-dire jusqu’à son annulation, dans une limite maximale fixée par le marché ou le courtier. Un ordre non exécuté à l’échéance est automatiquement annulé. Vérifiez la validité par défaut proposée par votre courtier.
Besoin d’aide pour vos premiers investissements en bourse ?
Laissez vos coordonnées : un conseiller vous rappelle gratuitement pour faire le point sur votre projet, le choix de vos supports et de votre enveloppe. Sans engagement.
Les horaires et les phases de cotation
Sur Euronext Paris, la séance des valeurs les plus liquides se déroule en plusieurs phases. La pré-ouverture, à partir de tôt le matin, permet d’accumuler des ordres sans transaction. À 9 heures, un fixing d’ouverture détermine le premier cours, celui qui maximise le nombre de titres échangés. La cotation en continu prend ensuite le relais jusqu’à 17 h 30 : les ordres sont exécutés au fil de l’eau, dès qu’ils trouvent une contrepartie. Les horaires détaillés sont publiés par Euronext.
À 17 h 30 s’ouvre une phase de pré-clôture de quelques minutes, au cours de laquelle les ordres s’accumulent à nouveau, avant un fixing de clôture qui fixe le cours de clôture. Une courte phase permet encore de négocier au cours de clôture. Les valeurs les moins liquides ne sont pas cotées en continu : elles sont cotées au fixing, deux fois par jour, ce qui concentre les échanges sur deux moments de la séance.
Des mécanismes de réservation protègent le marché contre les variations excessives. Lorsqu’un ordre ferait varier le cours au-delà d’un seuil, la cotation est temporairement suspendue pour quelques minutes, le temps de rassembler de nouveaux ordres. Ces interruptions, fréquentes lors d’annonces importantes, expliquent qu’un ordre puisse rester en attente alors que le titre semble actif.
Lire un graphique de cours
Les graphiques permettent de visualiser l’évolution du cours sur une période donnée, de la journée à plusieurs années. La courbe simple relie les cours de clôture successifs. Le graphique en chandeliers, ou bougies japonaises, affiche pour chaque période le cours d’ouverture, de clôture, le plus haut et le plus bas. Le corps de la bougie représente l’écart entre ouverture et clôture, généralement vert ou blanc en cas de hausse, rouge ou noir en cas de baisse, et les mèches indiquent les extrêmes. L’amplitude des bougies renseigne sur la volatilité du titre.
Le volume est souvent affiché sous le graphique, sous forme de barres. Une hausse accompagnée de volumes importants est en général jugée plus significative qu’une hausse sur de faibles échanges. Des indicateurs comme les moyennes mobiles, qui lissent les cours sur une période, aident à repérer une tendance de fond.
Pour un investisseur de long terme, ces outils servent surtout à prendre du recul : changer l’échelle de temps, passer d’une vue sur un jour à une vue sur cinq ou dix ans, permet souvent de relativiser une variation spectaculaire de court terme. L’analyse graphique ne permet pas de prédire l’avenir, et ne remplace pas l’analyse de l’entreprise.
Ce que le carnet d’ordres ne dit pas
Le carnet d’ordres affiché par votre courtier ne montre qu’une partie de la réalité. Une part significative des échanges sur les grandes valeurs s’effectue sur d’autres plateformes de négociation ou de gré à gré, qui n’apparaissent pas dans le carnet du marché principal. Certains ordres importants sont aussi masqués, seule une fraction de leur quantité étant visible.
Les ordres affichés peuvent par ailleurs être modifiés ou annulés à tout moment, en particulier par des opérateurs automatisés qui interviennent en quelques millisecondes. Un mur d’ordres à l’achat peut disparaître juste avant d’être atteint. Pour un investisseur particulier, le carnet est donc un outil pour exécuter correctement ses ordres, bien plus qu’un instrument de prévision.
Enfin, le cours d’une action peut varier fortement à l’ouverture après une annonce publiée en dehors des heures de marché, ou lors d’un mouvement général, comme un krach boursier. Dans ces circonstances, la fourchette s’élargit et les ordres au marché deviennent particulièrement risqués.
Passer son premier ordre pas à pas
Avant de passer un ordre, ouvrez la fiche du titre et vérifiez le dernier cours, la variation du jour et le volume échangé. Consultez ensuite le carnet d’ordres pour repérer la meilleure limite du camp opposé, la fourchette et les quantités disponibles. Ces trois informations suffisent pour juger si le titre est assez liquide pour le montant que vous souhaitez investir.
Choisissez ensuite le type d’ordre. Pour une grande valeur très échangée et un montant modeste, un ordre au marché pendant la cotation en continu convient en général. Dans les autres cas, un ordre à cours limité, fixé au niveau de la meilleure offre à l’achat ou légèrement au-dessus, permet d’être exécuté rapidement tout en plafonnant le prix. Indiquez la quantité, vérifiez le montant estimé, frais de courtage compris, et la durée de validité.
Une fois l’ordre transmis, suivez son statut dans votre espace client : en attente, partiellement exécuté, exécuté ou annulé. Un avis d’opéré récapitule ensuite le prix d’exécution, la quantité et les frais. Conservez-le, il vous servira pour suivre votre prix de revient et, sur un compte-titres, pour vos déclarations fiscales.
Les erreurs à éviter
La première erreur est de passer un ordre au marché sur une valeur peu liquide, ou juste avant l’ouverture, au risque d’être exécuté à un prix très différent du dernier cours affiché. La deuxième est de confondre le dernier cours avec le prix auquel on pourra acheter ou vendre, alors que celui-ci dépend du carnet. La troisième consiste à ignorer la fourchette, qui représente un coût réel sur les petites valeurs.
La quatrième erreur est d’oublier un ordre à révocation ou à seuil de déclenchement, qui peut s’exécuter des semaines plus tard dans un contexte très différent. La cinquième est de surinterpréter le carnet d’ordres pour anticiper l’évolution du cours. Enfin, méfiez-vous des produits à effet de levier, dont le cours amplifie les mouvements du sous-jacent : notre article sur l’effet de levier en détaille les risques. L’Autorité des marchés financiers publie aussi des guides pour les investisseurs débutants.
Conclusion
Lire un cours de bourse, c’est comprendre le dernier prix échangé, sa variation, l’amplitude de la séance et le volume des échanges. Lire un carnet d’ordres, c’est voir en temps réel les prix auxquels acheteurs et vendeurs sont prêts à traiter, mesurer la fourchette et la profondeur du marché. Ces deux lectures permettent de choisir le bon type d’ordre et de maîtriser le prix payé.
Pour un investisseur particulier, quelques réflexes suffisent : vérifier la liquidité du titre, privilégier les ordres à cours limité sur les valeurs peu échangées, éviter les premières minutes de séance pour les ordres au marché et garder en tête que le carnet ne prédit pas l’avenir.
Questions fréquentes
Qu’est-ce qu’un carnet d’ordres en bourse ?
Qu’est-ce que la fourchette ou le spread ?
Faut-il passer un ordre au marché ou à cours limité ?
Pourquoi mon ordre n’a-t-il pas été exécuté ?
Que signifie le volume sur une fiche de cotation ?
À quelle heure ouvre la bourse de Paris ?
Résumé
- Le dernier cours est le prix de la dernière transaction, pas un prix garanti pour votre ordre.
- La variation compare le dernier cours à la clôture de la veille.
- Le volume mesure l’activité et la liquidité du titre.
- Le carnet d’ordres affiche les meilleures limites à l’achat et à la vente.
- La fourchette entre ces limites représente un coût implicite.
- L’ordre à cours limité maîtrise le prix, l’ordre au marché garantit l’exécution.
- La cotation en continu se déroule de 9 heures à 17 h 30 sur Euronext Paris.
À retenir
- Vérifiez la fourchette et les quantités avant de passer un ordre.
- Privilégiez l’ordre à cours limité sur les valeurs peu liquides.
- Évitez les ordres au marché à l’ouverture.
- Surveillez la durée de validité de vos ordres.
- Ne cherchez pas à prédire le cours à partir du carnet.
Sources
- Euronext, règles de marché et horaires de négociation
- Autorité des marchés financiers, guides de l’investisseur sur les ordres de bourse
- Règles de fonctionnement du marché réglementé Euronext Paris
- Documentation des courtiers en ligne sur les types d’ordres